Tesco opúšťa Slovensko. Jeho akcie napriek tomu rastú.
Britský maloobchodný gigant Tesco predal svoje prevádzky na Slovensku a v Českej republike. Zatiaľ čo na Slovensku čelil čoraz silnejšej konkurencii Lidla a Kauflandu, na londýnskej burze jeho akcie dosahujú viacročné maximá. Ako je možné, že spoločnosť, ktorá postupne opúšťa zahraničné trhy, dokáže zároveň zvyšovať hodnotu pre svojich akcionárov?
Z globálneho impéria späť na Britské ostrovy
História Tesca sa začala v roku 1919, keď Jack Cohen otvoril svoj prvý obchodný stánok v Londýne. Z malého obchodníka postupne vyrástla jedna z najväčších maloobchodných spoločností na svete.
Počas deväťdesiatych rokov sa Tesco pustilo do rozsiahlej medzinárodnej expanzie. Vstupovalo na európske aj ázijské trhy a jeho ambíciou bolo vybudovať globálnu maloobchodnú sieť. Na Slovensku začalo pôsobiť v roku 1996 a postupne sa stalo jedným z najvýznamnejších hráčov na trhu.
V poslednom desaťročí však spoločnosť svoju stratégiu zásadne prehodnotila. Predala prevádzky v Južnej Kórei, Číne, Thajsku, Malajzii aj Poľsku. Najnovším krokom je dohoda z 30. októbra 2026 o predaji českých a slovenských prevádzok holandskej skupine Ahold Delhaize.
Hodnota transakcie dosahuje 1,7 miliardy eur, pričom Tesco očakáva čisté peňažné príjmy približne 1,2 miliardy eur pred daňou a transakčnými nákladmi. Dokončenie predaja sa očakáva v druhej polovici roka 2027 a podlieha schváleniu príslušných regulačných orgánov.
Maďarské prevádzky zatiaľ zostávajú súčasťou skupiny, hoci aj ich budúcnosť je predmetom strategického posudzovania.
Tesco na Slovensku: keď konkurencia rastie rýchlejšie
Odchod Tesca zo Slovenska nemožno vysvetliť iba rozhodnutím britskej centrály sústrediť sa na domáci trh. Dôležitým faktorom je aj vývoj konkurencie.
Tesco patrilo dlhé roky medzi najvýznamnejších obchodníkov na slovenskom trhu. Jeho rozsiahla sieť hypermarketov, supermarketov a menších predajní však postupne začala čeliť čoraz silnejšiemu tlaku nemeckých reťazcov Lidl a Kaufland.
Najmä Lidl dokázal presadiť obchodný model založený na relatívne úzkom sortimente, privátnych značkách, efektívnej logistike a agresívnej cenovej politike. Kým Tesco stavilo na široký sortiment, veľké predajné plochy a komplexnú ponuku služieb, Lidl dokázal osloviť zákazníkov jednoduchším nákupným modelom a silným vnímaním cenovej výhodnosti.
Rozdiely sa postupne prejavili aj vo finančných výsledkoch. Podľa údajov FinStatu vzrástli tržby Tesca na Slovensku z približne 1,39 miliardy eur v roku 2020 na 1,75 miliardy eur v roku 2024. To predstavuje rast o približne 26 %.
Lidl za rovnaké obdobie zvýšil svoje tržby z približne 1,51 miliardy na viac ako 2,15 miliardy eur, teda o vyše 42 %. Podobným tempom rástol aj Kaufland.
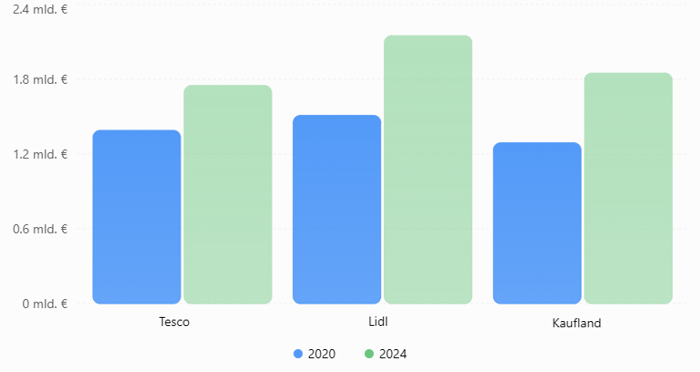
Tržby na Slovensku, miliardy eur, roky 2020 a 2024, zdroj: FinStat
Ešte výraznejší rozdiel vidíme v ziskovosti. Tesco vykázalo v roku 2024 čistý zisk približne 25,5 milióna eur, zatiaľ čo Lidl dosiahol viac než 103 miliónov eur. Čistý zisk Tesca pritom oproti roku 2023 výrazne poklesol, hoci na tento výsledok vplývali aj mimoriadne účtovné a nákladové položky.
Tieto čísla naznačujú, že Tesco nedokázalo na slovenskom trhu reagovať na rast diskontných reťazcov tak úspešne, ako by si jeho akcionári želali.
Neznamená to, že by jeho podnikanie bolo stratové alebo že by Lidl bol jediným dôvodom plánovaného predaja. Ukazujú však, prečo môže byť pre britskú skupinu výhodnejšie presunúť kapitál na trhy s vyššou návratnosťou.
Menej krajín, vyššia efektívnosť
Z investičného pohľadu nie je najdôležitejším ukazovateľom počet obchodov ani krajín, v ktorých spoločnosť pôsobí. Rozhodujúca je schopnosť vytvárať zisk a peňažné toky vzhľadom na investovaný kapitál.
České a slovenské prevádzky Tesca dosiahli vo finančnom roku 2025/26 tržby približne 2,9 miliardy libier. Celý stredoeurópsky región však vytvoril upravený prevádzkový zisk iba približne 115 miliónov libier, čo predstavovalo menej než 4 % celkového upraveného prevádzkového zisku skupiny.
Tesco tak predajom síce príde o časť svojich tržieb, ale zbaví sa aj prevádzok, ktoré majú relatívne malý príspevok k celkovej ziskovosti.
Vedenie spoločnosti zároveň získa priestor venovať viac pozornosti britskému a írskemu trhu. V Spojenom kráľovstve si Tesco udržiava dominantné postavenie s trhovým podielom približne 28 %.
Práve rozsah jeho podnikania, silná značka, vernostný program Clubcard a rozvinutá online distribúcia predstavujú významné konkurenčné výhody.
Prečo akcie Tesca rastú?
Vývoj na londýnskej burze naznačuje, že investori stratégiu spoločnosti zatiaľ prijímajú pozitívne. K 30. októbru 2026 sa akcie Tesca obchodovali približne za 540 pencí a od začiatku roka posilnili približne o 21 %. Dostali sa tak na viacročné maximá.
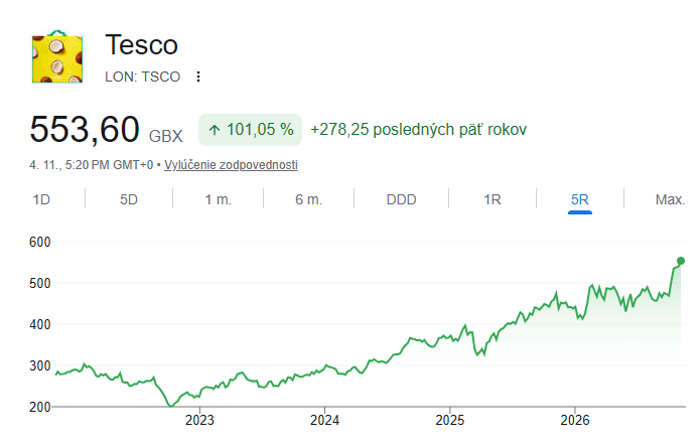
Vývoj ceny akcií Tesco za posledných 5 rokov, zdroj: google.com
Za rastom ceny však nestojí iba plánovaný predaj zahraničných prevádzok. Dôležité je aj zlepšovanie hospodárskych výsledkov. Upravený zisk na akciu, označovaný ako EPS, vzrástol z 21,86 pence vo finančnom roku 2021/22 na 29 pencí v roku 2025/26. Ide o nárast približne o 33 %.
Pozitívny trend pokračoval aj v prvom polroku finančného roka 2026/27, keď upravený EPS medziročne vzrástol o 12,2 % na 17,3 pence. Zvyšovanie zisku na akciu je pre investorov dôležité, pretože vyjadruje, aká časť zisku spoločnosti pripadá na jednu akciu. Jeho rast môže podporovať dlhodobú hodnotu investície.
Dividendy a spätné odkupy: peniaze pre akcionárov
Tesco sa v posledných rokoch sústreďuje nielen na prevádzkovú efektívnosť, ale aj na návrat kapitálu akcionárom.
Ročná dividenda vzrástla z 10,9 pence na akciu vo finančnom roku 2021/22 na 14,5 pence v roku 2025/26. Pri cene akcie 540 pencí to predstavuje dividendový výnos približne 2,7 %.
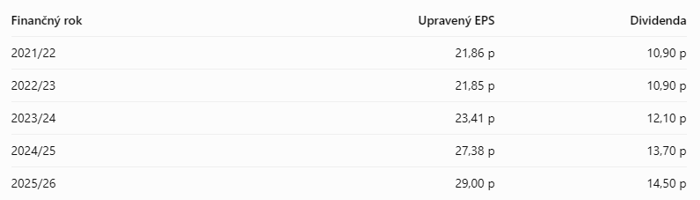
Investičné ukazovatele Tesca (údaje na jednu akciu v britských pencách (p)), zdroj: chartsview.co.uk
Zaujímavý je aj ukazovateľ P/E, ktorý vyjadruje pomer ceny akcie k ročnému zisku na akciu. Pri použití upraveného EPS za posledný ukončený finančný rok dosahuje približne 18,6-násobok.
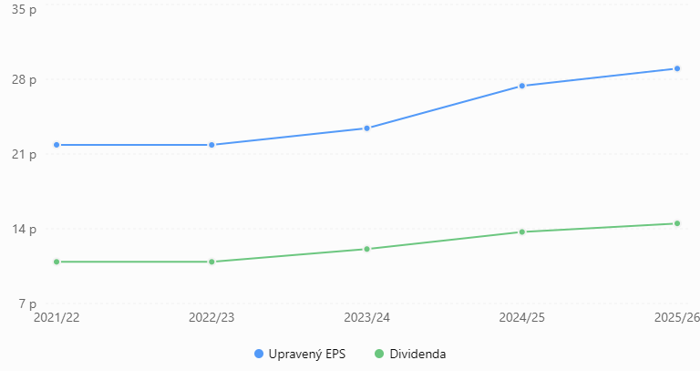
Upravený zriedený zisk na akciu podľa vykázaných výsledkov Tesca (v britských pencách (p)), zdroj: chartsview.co.uk
To znamená, že investori pri tejto cene platia približne 18,6 libry za každú libru ročného upraveného zisku pripadajúceho na akciu. Samotné P/E však nehovorí, či je akcia lacná alebo drahá. Dôležité sú aj očakávaný rast ziskov, riziká a porovnanie s konkurenciou.
Významnú úlohu zohrávajú aj spätné odkupy akcií. Tesco od októbra 2021 do začiatku októbra 2026 odkúpilo vlastné akcie za približne 4,8 miliardy libier.
Pre finančný rok 2026/27 zvýšilo plánovaný objem spätných odkupov na 950 miliónov libier. K tomu by mali pribudnúť ďalšie odkupy financované z výnosov predaja českých a slovenských prevádzok.
Spätné odkupy znižujú počet akcií v obehu, čím môžu zvýšiť zisk pripadajúci na jednu akciu. Zároveň predstavujú spôsob, akým spoločnosť vracia prebytočný kapitál investorom. Ich prínos však závisí aj od ceny, za ktorú spoločnosť vlastné akcie nakupuje.
Silné výsledky, ale aj riziká
Napriek pozitívnemu vývoju nie je investícia do Tesca bez rizika. Britský potravinový trh patrí medzi mimoriadne konkurenčné. Tesco musí neustále reagovať na cenovú politiku Aldi, Lidla, Asdy či Sainsbury’s. Vyššie prevádzkové náklady, tlak na mzdy a cenová citlivosť zákazníkov môžu obmedzovať rast marží.
Ďalším rizikom je samotné ocenenie akcií. Po výraznom raste ich ceny môžu investori očakávať pokračovanie priaznivých výsledkov. Ak by spoločnosť tieto očakávania nenaplnila, cena akcií by mohla reagovať negatívne.
Predaj zahraničných prevádzok navyše zvyšuje geografickú koncentráciu podnikania. Tesco bude vo väčšej miere závislé od vývoja britskej a írskej ekonomiky.
Keď menšie impérium vytvára väčšiu hodnotu
Príbeh Tesca ukazuje zaujímavý posun v stratégii veľkých medzinárodných spoločností. Kým v minulosti bola expanzia na nové trhy často vnímaná ako základný predpoklad úspechu, dnes môže byť pre akcionárov atraktívnejšia schopnosť efektívne využívať kapitál.
Tesco sa postupne vzdáva ambície pôsobiť na čo najväčšom počte trhov. Namiesto toho sa sústreďuje na oblasti, kde má silné konkurenčné postavenie, vyššiu ziskovosť a lepšie možnosti ďalšieho rozvoja.
Slovenský príbeh zároveň pripomína, že ani veľká a etablovaná spoločnosť nemá svoje trhové postavenie garantované. Nástup Lidla a rast Kauflandu ukázali, ako dokáže efektívnejší obchodný model postupne meniť pomery na trhu.
Pre akcionárov Tesca však môže byť rozhodnutie opustiť menej výnosné trhy pozitívnym krokom. Ak sa spoločnosti podarí pokračovať v raste zisku, vytvárať silné peňažné toky a rozumne využívať kapitál, jej transformácia môže podporovať hodnotu akcií aj v nasledujúcich rokoch.
Tesco tak ponúka zaujímavú investičnú lekciu: rast hodnoty spoločnosti nemusí vždy znamenať rast jej veľkosti. Niekedy môže byť práve zmenšenie podnikania cestou k vyššej efektívnosti a lepšej návratnosti pre akcionárov.